
LA REVISIONE DEL PREZZO NEI CONTRATTI PUBBLICI DI DURATA TRA ANNUALITÀ NEGOZIALE, CONCATENAMENTO DEGLI INDICI E GOVERNO DELL’ALEA
T.A.R. Campania, Napoli, sez. IX, sentenza 29 ottobre 2026, n. 6135, Pres. Passarelli di Napoli, Est. Vallefuoco. Soc. XY (Avv.ti Giorgio Fraccastoro, Alice Volino, Simone Arseni) contro AZIENDA OSPEDALIERA DI RILIEVO NAZIONALE ANTONIO CARDARELLI (Avv. Alessandro Biamonte).
Contratti pubblici di servizi – Esecuzione periodica o continuativa – Revisione del corrispettivo – Art. 106, comma 1, lett. a), d.lgs. n. 50 del 2016 – Disciplina negoziale che delimita per annualità la variazione riconoscibile – Applicazione dell’indice ISTAT FOI – Distinzione tra calcolo periodico e progressivo – Necessità di interpretare la clausola nel suo complesso – Assenza di un automatismo di consolidamento degli incrementi precedenti – Legittimità del criterio periodico, avuto riguardo al contenuto della lex specialis – Limiti del sindacato giurisdizionale – Rilevanza della diversa regolamentazione contrattuale nei precedenti di segno contrario.
MASSIMA
Nell’ambito di un appalto pubblico di servizi assoggettato all’art. 106, comma 1, lett. a), del d.lgs. 18 aprile 2016, n. 50, è legittima la determinazione con la quale la stazione appaltante applica, ai fini della revisione del corrispettivo, un criterio periodico riferito alla singola annualità contrattuale, quando le pattuizioni individuino il parametro statistico, la misura massima della variazione ammissibile, l’intervallo temporale di riferimento e il procedimento per il suo riconoscimento, senza prevedere che gli importi revisionali anteriormente accordati siano incorporati, in via stabile, nella base di calcolo degli adeguamenti successivi. Né il richiamo all’indice ISTAT FOI, né la funzione di riequilibrio propria della revisione valgono, isolatamente considerati, a imporre una progressiva capitalizzazione del canone: il criterio applicabile si ricava dalla disciplina del rapporto, letta alla luce della funzione dell’istituto, dell’alea imprenditoriale e dei limiti posti alle modificazioni del contratto aggiudicato. Resta salva una diversa soluzione quando essa discenda da clausole specifiche, da un assetto negoziale diverso o da circostanze fattuali accertate che rendano non sovrapponibile la fattispecie.
COMMENTO
1. L’effettivo oggetto della controversia: la base della revisione, non la sua spettanza
La decisione annotata interviene su una questione che, pur apparentemente confinata alla tecnica di aggiornamento di un prezzo contrattuale, investe alcuni dei rapporti più delicati del diritto dei contratti pubblici: la misura in cui l’assetto economico definito all’esito della competizione possa evolversi durante l’esecuzione; il valore della clausola revisionale quale regola preventiva di distribuzione del rischio; la funzione che il parametro statistico assume nell’interpretazione del regolamento negoziale; il confine tra accertamento giudiziale dell’obbligazione e sostituzione della scelta amministrativa con una diversa ricostruzione economica del sinallagma. La controversia non originava dal rifiuto dell’Amministrazione di riconoscere la revisione. Due successive determinazioni avevano accordato all’affidatario gli importi corrispondenti agli adeguamenti annuali previsti dal contratto. L’impresa lamentava, invece, che l’incremento riconosciuto per la prima annualità utile non fosse stato incorporato stabilmente nel corrispettivo sul quale applicare la percentuale revisionale riferita al periodo seguente.
La distinzione, che potrebbe apparire soltanto contabile, definisce in realtà l’intero oggetto del contendere. Una cosa è accertare se un evento sopravvenuto renda operativa la clausola di revisione, individuandone l’entità nei limiti concordati; altra è stabilire se il risultato di tale operazione debba modificare permanentemente la grandezza economica assunta per ogni successivo aggiornamento. Nel primo caso si discute della misura dell’integrazione spettante per un intervallo determinato. Nel secondo si rivendica un effetto durevole, perché il revisionale diviene elemento produttivo di ulteriori incrementi. La domanda sottoposta al giudice muoveva proprio dalla pretesa saldatura tra questi due effetti, deducendo la seconda conseguenza dalla prima senza ravvisare la necessità di una distinta giustificazione nel testo contrattuale.
Il Tribunale respinge la pretesa e colloca il fondamento della propria conclusione nell’interpretazione del contratto, sul quale innesta considerazioni attinenti alla ratio dell’istituto. È un ordine metodologico che merita attenzione: la pronuncia non eleva la modalità periodica a precetto assoluto, valido indipendentemente dalle fonti regolatrici del singolo affidamento, ma risolve la questione a partire da una clausola che disciplina annualità, percentuale, indice e procedimento. Il dato più interessante non consiste dunque nella scelta nominale tra «periodico» e «progressivo», quanto nella priorità assegnata al contenuto della lex specialis rispetto alla pretesa di ricavare, direttamente dal concetto economico di adeguamento, una regola di capitalizzazione che la disciplina negoziale non esplicita.
2. Il giudizio sul testo contrattuale e l’esigenza di un’interpretazione non atomistica
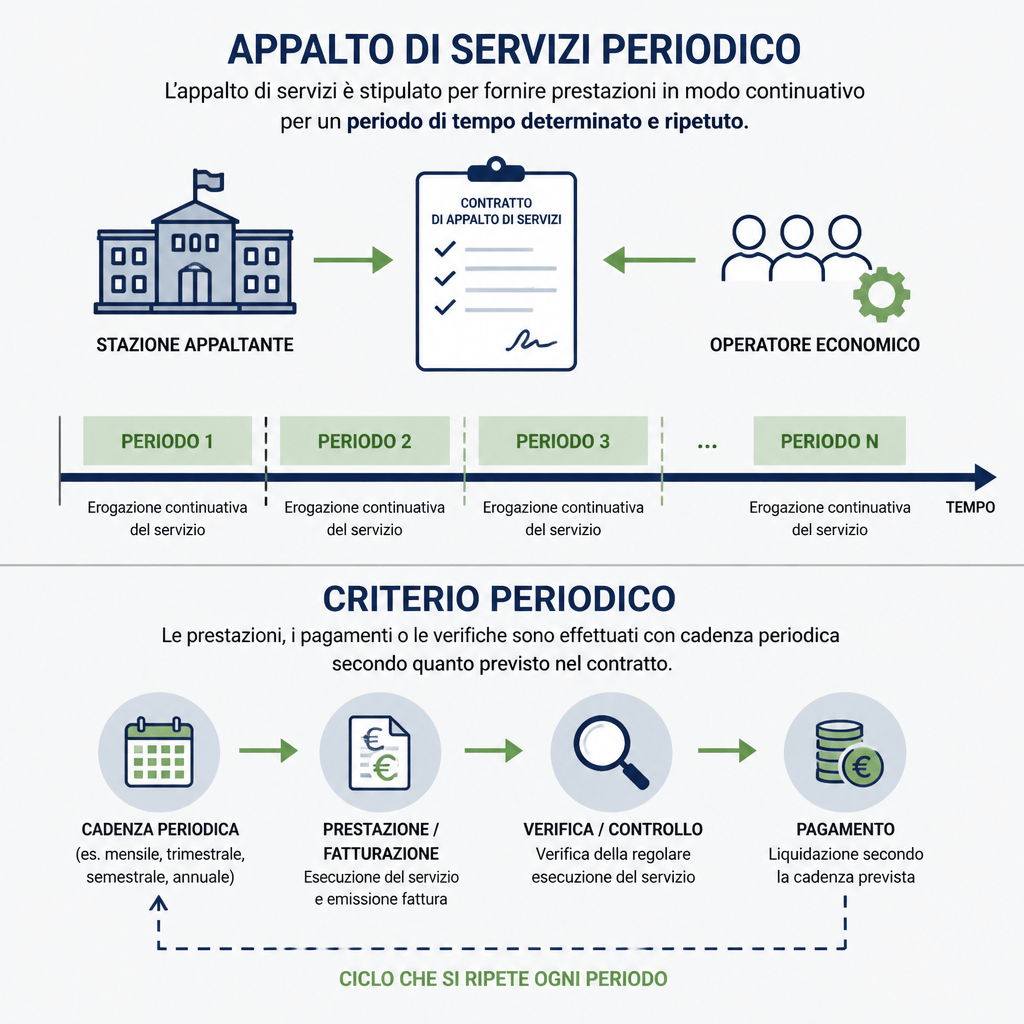
La disposizione contrattuale esaminata rende fissi i prezzi per la prima annualità, consente all’affidatario di chiedere successivamente una variazione documentata, ne delimita la misura massima a una frazione dell’indice FOI relativo agli ultimi dodici mesi e affida il riconoscimento a un provvedimento riguardante l’importo annuale sottoposto a revisione. La previsione del capitolato individua, a propria volta, il mese cui riferire il parametro statistico. Il Collegio attribuisce rilievo all’insieme di tali elementi, osservando che l’operazione economica ha quale riferimento l’intervallo annuale e non la sommatoria degli incrementi maturati nella storia del rapporto.
Occorre evitare, però, una semplificazione ermeneutica nella quale potrebbe incorrere una lettura troppo rapida della motivazione. L’espressione «per ciascun anno», considerata da sola, non è semanticamente incompatibile con ogni sistema di aggiornamento progressivo. Anche una sequenza di rivalutazioni composte può essere applicata annualmente; e il richiamo agli «ultimi dodici mesi» può descrivere tanto la variazione statistica da utilizzare quanto, in un diverso regolamento negoziale, una delle componenti di una serie concatenata. L’inferenza decisiva non può quindi affidarsi a una singola locuzione. Essa richiede di accertare se il contratto abbia previsto la trasformazione del prezzo revisionato nella nuova base di calcolo, quale sia l’oggetto del provvedimento annuale, se l’assetto economico sia stato anteriormente rideterminato e se le parti abbiano adottato in modo riconoscibile una diversa regola esecutiva.
La sentenza sembra consapevole di questa esigenza allorché concentra il discorso sulla clausola nella sua interezza, reputando non dimostrato che le parti abbiano concordato il metodo progressivo. Il baricentro dell’argomentazione si sposta così dalla pretesa incompatibilità astratta tra revisione e cumulo alla insufficienza del titolo contrattuale invocato dall’impresa. Ne discende una regola di giudizio dall’evidente vocazione applicativa: l’interprete non può inserire nel meccanismo revisionale un effetto economicamente ulteriore soltanto perché esso appare, sul piano finanziario, più idoneo a preservare nel tempo un determinato livello di remunerazione. Il diverso trattamento dell’alea deve essere argomentato entro la cornice pattizia e normativa che regola quella specifica commessa.
Sul piano dell’interpretazione del contratto, il riferimento è agli artt. 1362 e seguenti del codice civile, nella misura in cui la volontà negoziale risulti dall’intero assetto documentale e dal comportamento complessivo delle parti, nonché all’art. 1363 c.c., che impone una lettura coordinata delle clausole. Tali canoni non autorizzano a presupporre sempre il metodo più favorevole alla stazione appaltante: richiedono, simmetricamente, di non attribuire all’affidatario un titolo patrimoniale che la pattuizione non consente di riconoscere con sufficiente certezza. L’apparente neutralità della formula annuale va pertanto risolta mediante l’esame della struttura negoziale; non mediante una presunzione dogmatica a favore dell’uno o dell’altro contraente.
3. La collocazione dell’art. 106 del codice del 2016 nella disciplina europea delle modifiche contrattuali
La controversia è governata dall’art. 106, comma 1, lett. a), del d.lgs. n. 50 del 2016, applicabile ratione temporis in ragione del regime della procedura di affidamento. La disposizione ammette modifiche in corso di esecuzione senza una nuova gara quando esse siano contemplate nei documenti iniziali mediante clausole chiare, precise e inequivocabili, idonee a definirne portata, natura e condizioni. La matrice europea della regola è l’art. 72, par. 1, lett. a), della direttiva 2014/24/UE; il considerando 111 chiarisce che la preventiva definizione delle opzioni revisionali evita di conferire alle amministrazioni una discrezionalità illimitata nell’evoluzione del rapporto.
L’esigenza di predeterminazione presenta due versanti. Nei confronti dell’aggiudicatario, essa assicura la conoscibilità degli strumenti che potranno contenere, entro un perimetro definito, le sopravvenienze economiche. Nei confronti del mercato, preserva la coerenza tra le condizioni dell’affidamento e quelle che governano la successiva esecuzione: una modificazione sostanziale del corrispettivo, non riconducibile alle clausole originarie o alle altre ipotesi consentite dalla legge, potrebbe incidere retrospettivamente sulle condizioni competitive alle quali gli operatori hanno formato le offerte. La revisione non va, perciò, confusa con una disponibilità generale delle parti a rimodulare l’equilibrio economico del contratto ogniqualvolta si producano oscillazioni nel mercato dei fattori produttivi.
Sarebbe tuttavia improprio ricavare dall’art. 106 un divieto generale di revisione progressiva. La norma non disciplina una particolare formula aritmetica: identifica le condizioni di ammissibilità delle modifiche e valorizza il contenuto preventivamente determinato del contratto. In presenza di una clausola che stabilisca inequivocabilmente una base mobile, il problema si porrebbe in termini diversi, fermo il rispetto degli altri limiti normativi. La conclusione della pronuncia annotata dipende precisamente dall’accertata assenza di una simile regola nel rapporto sottoposto al giudice. Il valore sistematico della decisione consiste nell’aver evitato di trasformare la finalità di equilibrio in fonte autonoma di una modalità di incremento non contemplata negli atti iniziali.
Qui si coglie la distanza rispetto all’art. 115 del d.lgs. n. 163 del 2006, che imponeva la presenza di una clausola di revisione nei contratti di servizi e forniture a esecuzione periodica o continuativa e ne subordinava l’attuazione a un’istruttoria amministrativa. Non sarebbe corretto trasporre senza mediazioni sul sistema del 2016 gli orientamenti formatisi attorno all’eterointegrazione imperativa delle pattuizioni ai sensi della disciplina del 2006. Pur condividendo la finalità di continuità e di ragionevole tenuta economica del rapporto, i due regimi presentano differenti modalità di costruzione del titolo revisionale. È questa distinzione, più che una contrapposizione astratta tra tutela dell’impresa e tutela dell’erario, a rendere persuasiva la decisione.
4. Il parametro FOI: l’indice a catena non decide da solo quale sia la base negoziale
L’indice dei prezzi al consumo per le famiglie di operai e impiegati, al netto dei tabacchi, costituisce una misura statistica della variazione nel tempo del livello dei prezzi di un paniere di beni e servizi. La costruzione degli indici, con i raccordi metodologici necessari a renderne confrontabili le serie, non coincide tuttavia con la determinazione giuridica del corrispettivo dovuto per l’esecuzione di un appalto. Il passaggio dalla variazione osservata alla somma contrattualmente esigibile richiede una regola di applicazione: percentuale riconoscibile, durata di riferimento, momento di efficacia e grandezza economica sulla quale il coefficiente opera.
In termini puramente descrittivi, indicando con C₀ il corrispettivo di riferimento e con r₁ e r₂ le aliquote revisionali riconoscibili in due periodi successivi, un sistema di importi annuali autonomi assume per il secondo periodo un incremento pari a C₀ × r₂. Un modello a base progressiva determina invece C₁ = C₀ × (1 + r₁) e applica successivamente r₂ a C₁. Ne risulta un maggior importo che dipende dall’aver attribuito al primo adeguamento la qualità di componente della base futura. Il problema giuridico non si risolve osservando che la seconda formula cattura più compiutamente l’effetto cumulato dell’inflazione: occorre stabilire se proprio quel risultato sia stato posto a carico della stazione appaltante dalle fonti del rapporto.
È utile distinguere, a questo riguardo, la concatenazione statistica degli indici dalla capitalizzazione contrattuale degli aumenti. La prima riguarda la corretta misura della variazione tra periodi; la seconda concerne gli effetti che tale variazione produce su una obbligazione pecuniaria. Confondere i due livelli equivale ad attribuire al parametro di misurazione una funzione normativa che, da solo, non possiede. È possibile che una clausola imponga di misurare la variazione cumulata lungo l’intero arco del contratto; è parimenti possibile che stabilisca un conguaglio annuale, calcolato entro una soglia, senza trasformare gli importi precedenti in ulteriore capitale revisionabile. La tecnica statistica fornisce il dato, ma è la fonte negoziale a determinarne l’effetto economico.
La circostanza assume particolare rilievo quando l’adeguamento sia limitato a una frazione dell’indice e sia subordinato a una specifica istruttoria. L’aliquota ridotta costituisce uno strumento di distribuzione dell’alea, ma non risolve, isolatamente, il quesito della base di calcolo. Un modello progressivo applicato a un’aliquota parziale può continuare a lasciare all’impresa una quota di rischio; viceversa, un modello periodico può produrre adeguamenti apprezzabili senza esaurire tutte le variazioni intervenute. La pronuncia non autorizza dunque l’equazione, troppo disinvolta, tra progressività e integrale azzeramento dell’alea. Essa valorizza piuttosto il complessivo assetto predisposto per la specifica commessa, nel quale manca una regola convenzionale di stabile consolidamento degli incrementi.
5. Funzione conservativa della revisione e misura dell’alea contrattuale
Il fondamento della revisione prezzi nei rapporti di durata non si esaurisce nella tutela individuale dell’affidatario. Un contratto pubblico destinato a protrarsi nel tempo deve poter assicurare la regolarità e la qualità delle prestazioni anche quando le condizioni economiche mutino rispetto all’originario momento competitivo. L’istituto interviene, in tale prospettiva, a presidio della continuità dell’esecuzione e della conservazione di un equilibrio sostenibile; non attribuisce necessariamente un diritto alla ricostituzione di ogni componente del margine economico originariamente atteso dall’imprenditore.
L’affermazione richiede una precisazione decisiva. L’alea normale del contratto non legittima l’amministrazione a rifiutare una revisione espressamente dovuta, né consente di disapplicare, invocando esigenze di bilancio, una clausola che le parti abbiano validamente previsto. Il richiamo al rischio d’impresa ha valore interpretativo entro i limiti fissati dal diritto positivo e non può sostituirsi a quest’ultimo. Nello stesso modo, la finalità riequilibratrice non permette all’operatore di trasporre sul committente pubblico ogni conseguenza economica della variazione dei prezzi, prescindendo dalle condizioni del rapporto. Il problema giuridico non è individuare astrattamente quale delle due finalità debba prevalere, ma ricostruire la misura del riequilibrio che la disciplina vigente ha reso giuridicamente esigibile.
La motivazione del TAR riprende un principio già espresso dal Consiglio di Stato, Sez. III, 25 marzo 2019, n. 1980: la periodicità della revisione non implica, di per sé, la neutralizzazione dell’alea propria del contratto di durata. In ciò la pronuncia del 2026 presenta un’innegabile continuità con un indirizzo che considera l’adeguamento come esito di un bilanciamento e non come duplicazione del diverso istituto della rivalutazione monetaria. Il richiamo, però, deve essere mantenuto al suo esatto livello di generalità. L’esistenza dell’alea, da sola, non seleziona la formula di computo; occorre il supporto del testo negoziale, della disciplina applicabile e della concreta conformazione del rapporto.
La nozione stessa di «nuovo corrispettivo», talora utilizzata dalla giurisprudenza per descrivere gli effetti dell’adeguamento, è semanticamente insufficiente a risolvere la disputa. Un importo può essere nuovo perché riferito alle prestazioni future o perché liquidato per una diversa annualità; non ne segue necessariamente che ogni sua componente divenga base finanziaria per successivi aggiornamenti. Solo una ricognizione delle condizioni di efficacia della revisione, del carattere fisso o mobile del prezzo-base e dell’eventuale funzione modificativa della determinazione amministrativa consente di attribuire a quella locuzione un contenuto giuridicamente univoco.
6. Il confronto con gli orientamenti favorevoli al metodo progressivo: ragioni del distinguo
La decisione annotata assume particolare rilievo perché segue di pochi mesi Consiglio di Stato, Sez. III, 31 marzo 2026, n. 2638, pronuncia che si misura in modo esplicito con il dilemma tra criterio periodico e criterio progressivo, attribuendo specifico rilievo al concatenamento degli indici annuali. Nel caso allora esaminato, tuttavia, si controverteva di un affidamento formatosi sotto l’art. 115 del codice del 2006, protrattosi per numerosi anni mediante proroghe, inciso da interventi di riduzione del corrispettivo per esigenze di revisione della spesa e caratterizzato da precedenti determinazioni che avevano applicato il metodo progressivo. La stessa Sezione rilevava che la lex specialis non era stata versata in atti e che non risultava una previsione contrattuale ad hoc comparabile a quella esaminata in un diverso precedente.
Il passaggio di maggiore interesse, spesso trascurato nella lettura selettiva della n. 2638, è precisamente quello in cui il Consiglio di Stato distingue la propria fattispecie dalla n. 1980 del 2019, attribuendo decisiva importanza alla presenza, in quest’ultima, di una specifica regolamentazione convenzionale della revisione riferita ai dodici mesi antecedenti. Il contrasto, pur non potendo considerarsi interamente dissolto, risulta così meno lineare di quanto suggerisca la contrapposizione delle formule adoperate dai giudici. Una decisione affronta il concatenamento delle variazioni in un rapporto storicamente rimodulato, privo di una disciplina contrattuale specifica accertata in atti; l’altra attribuisce priorità a una sequenza annuale definita negozialmente e a un potere di revisione esercitato in coerenza con tale sequenza.
Le differenze fattuali non sono mere circostanze di contorno. La precedente applicazione del criterio progressivo, l’intervento legislativo sul corrispettivo e la durata eccezionalmente protratta incidono sulla definizione della base economica e sulla ricostruzione della serie degli incrementi. In un rapporto con clausola chiara sulla revisione annuale, la questione si presenta diversamente: il giudice deve anzitutto stabilire se quella clausola autorizzi o imponga il trascinamento degli aumenti precedenti. Da ciò consegue che la n. 2638 del 2026 costituisce un precedente di sicura importanza sul piano statistico e per le fattispecie che presentino il medesimo assetto, ma non dispone automaticamente la capitalizzazione di ogni incremento revisionale in qualunque contratto pubblico.
Anche TAR Campania, Napoli, Sez. II, 24 giugno 2026, n. 4023, frequentemente evocata a sostegno di un metodo progressivo generalizzato, va ricondotta alla propria ratio decidendi. In quel caso la censura verteva su coefficienti FOI individuati in modo erroneo, sull’assenza di una spiegazione verificabile dei mesi assunti a confronto e su una non adeguata tracciabilità dell’imputazione degli acconti. Il riferimento alla propagazione «progressiva» degli errori descriveva l’incidenza di coefficienti inesatti su una serie di calcoli già articolata nel rapporto. Da quell’accertamento non discende la proposizione, logicamente diversa, secondo cui l’art. 106 del codice del 2016 imponga sempre di assumere come base il prezzo già incrementato per ogni annualità anteriore. È dunque il confronto delle rationes, non il mero accostamento di frammenti lessicali, a consentire un uso metodologicamente corretto dei precedenti.
7. Contratto, istruttoria e sindacato giurisdizionale: l’esigibilità del metodo
Il sindacato del giudice amministrativo in materia di revisione prezzi è tanto più efficace quanto più separa la verifica del titolo dalla correttezza dell’operazione tecnica. La prima domanda riguarda il significato delle fonti normative e negoziali: quali variazioni siano consentite, per quali periodi e in quale misura. La seconda investe la fedeltà degli indici rilevati, la corretta individuazione dei periodi di raffronto, la tracciabilità dei dati e l’esattezza dei conteggi. Una stazione appaltante non può sottrarsi al controllo giurisdizionale invocando genericamente la discrezionalità tecnica quando i coefficienti sono sbagliati o l’istruttoria non consente di ricostruire il procedimento; per converso, non ogni diversa proiezione economica proposta dall’operatore dimostra che il criterio assunto in applicazione della clausola sia illegittimo.
La sentenza annotata si risolve primariamente sul primo livello. Il Collegio non individua errori materiali nell’applicazione dei coefficienti utilizzati dall’Amministrazione; reputa, invece, non dimostrato che il contratto contenesse l’obbligo di ricalcolare la revisione successiva su una base progressivamente maggiorata. L’esito non equivale a una indiscriminata immunità del metodo periodico rispetto al controllo sui dati. Se in un diverso rapporto fossero contestati i mesi di riferimento, l’omogeneità delle serie statistiche o la corretta imputazione degli acconti, la legittimità della formula convenzionale non esonererebbe l’ufficio dall’onere di spiegare e documentare ciascuna operazione.
L’istruttoria ha qui una funzione che eccede la compilazione del prospetto contabile. Essa rende conoscibile la relazione fra clausola applicata, parametri rilevati e risultato della determinazione, permettendo tanto l’esercizio consapevole del diritto di difesa quanto il controllo sulla conformità dell’azione amministrativa al regolamento contrattuale. Non occorre trasformare ogni revisione in una perizia econometrica, ma va assicurato che il destinatario e il giudice possano comprendere, senza congetture, perché sia stata individuata una certa base, quale dato ISTAT sia stato utilizzato e in che modo sia stata rispettata la misura convenzionale dell’adeguamento. La motivazione può essere anche per relationem, purché gli atti richiamati siano individuabili e rendano intellegibile l’iter seguito: non può essere surrogata da una ricostruzione interamente nuova prodotta soltanto nel processo.
8. La questione preliminare: lesività differita e autonomia delle annualità
Non meno istruttivo è il trattamento della questione processuale. L’Amministrazione aveva eccepito l’inammissibilità del ricorso nella parte in cui la pretesa avrebbe rimesso in discussione, tardivamente, una precedente determinazione revisionale. Il Tribunale disattende l’eccezione, rilevando che il primo aggiornamento utile, per sua natura, non poteva manifestare la scelta tra un metodo a base fissa e uno a base mobile: in assenza di revisioni anteriori, i risultati aritmetici delle due formule coincidevano. L’eventuale effetto lesivo della scelta periodica si sarebbe reso percepibile soltanto con l’atto relativo all’annualità successiva.
L’affermazione offre un’applicazione persuasiva del principio di effettività della tutela. Non può farsi decorrere la preclusione processuale da una determinazione nella quale il criterio contestato non produce ancora alcuna differenza economicamente apprezzabile e non emerge come scelta applicativa. Il giudice separa pertanto l’autonomia dei periodi dall’autonomia delle lesioni: il fatto che la revisione abbia cadenza annuale non implica che il destinatario sia gravato dall’onere di impugnare un atto che, nella prima occasione, non rivela la conseguenza pregiudizievole oggi dedotta.
L’accoglimento di tale impostazione sul piano preliminare non ha però inciso sul merito della domanda, respinta per mancanza del titolo contrattuale alla capitalizzazione. Il dato è metodologicamente importante anche per la costruzione della massima: una pronuncia favorevole alla stazione appaltante sul significato della clausola non deve essere presentata come conferma di ogni eccezione difensiva sollevata dalla parte vittoriosa. La motivazione contiene due autonome statuizioni, una sull’ammissibilità dell’impugnazione dell’atto successivo e l’altra sulla legittimità della modalità di calcolo adottata; solo la seconda costituisce il nucleo dell’indirizzo sostanziale qui approfondito.
9. Il fondamento probatorio della pretesa revisionale e i limiti della motivazione per ratio
La ricostruzione del contenuto del rapporto è inseparabile dalla distribuzione dell’onere probatorio. L’operatore che domanda una maggiore somma a titolo di revisione deve individuare la fonte del credito e spiegare in che modo il provvedimento amministrativo si discosti dalla disciplina applicabile. Quando la domanda postula non soltanto una variazione annuale, già riconosciuta, ma il consolidamento della variazione anteriore in una nuova base contrattuale, la dimostrazione del presupposto costitutivo non può esaurirsi nella riproduzione di un foglio di calcolo coerente con la tesi sostenuta. È necessario mostrare perché il metodo di calcolo proposto costituisca quello imposto dal contratto, e non soltanto una delle possibili soluzioni finanziarie.
Questa impostazione non va tuttavia confusa con una presunzione di legittimità amministrativa tale da spostare sull’impresa l’onere di provare ogni elemento negativo. L’ente deve documentare l’istruttoria ed esibire dati attendibili; la ricorrente deve allegare e dimostrare i fatti costitutivi della maggior pretesa. Le posizioni si incontrano sul terreno del contraddittorio documentale: più verificabile è il procedimento tecnico-contabile, più si riduce il rischio che una divergenza di mera preferenza metodologica venga convertita in censura di difetto motivazionale.
La distinzione assume ulteriore rilevanza in relazione al giudizio di giurisdizione esclusiva previsto dall’art. 133, comma 1, lett. e), n. 2, c.p.a. L’attribuzione al giudice amministrativo della controversia sulla revisione consente di scrutinare anche la quantificazione del corrispettivo; non rende però superflua la ricostruzione del titolo e della disciplina del rapporto. La pronuncia di condanna, quando domandata, presuppone la dimostrazione di una prestazione patrimoniale dovuta, non la sola astratta praticabilità di un diverso algoritmo. Sul punto, la causa offre un esempio significativo dell’autonomia logica fra ammissibilità della domanda processuale e fondatezza del diritto azionato.
10. Il codice del 2023 e il correttivo del 2024: un sistema rinnovato, non una conferma retroattiva
La sopravvenuta disciplina del d.lgs. 31 marzo 2023, n. 36 assegna alla revisione un ruolo maggiormente strutturale. L’art. 60, come modificato dal d.lgs. 31 dicembre 2024, n. 209, impone l’inserimento delle clausole nei documenti iniziali e, per servizi e forniture, prevede l’attivazione al superamento di una variazione del costo superiore alla soglia legislativa del cinque per cento, con applicazione della percentuale dell’ottanta per cento al valore eccedente quella soglia. Il comma 2-bis, introdotto dal correttivo, consente inoltre di prevedere, accanto alle clausole di revisione, meccanismi ordinari di adeguamento del prezzo a un indice inflattivo convenzionalmente individuato, disciplinandone il coordinamento con il meccanismo legale.
Sono disposizioni che non governano ratione temporis il rapporto deciso dal Tribunale, né possono essere utilizzate per confermare ex post la legittimità di un metodo applicato sotto il codice del 2016. Offrono, nondimeno, un’utile prospettiva sistematica. Il legislatore distingue espressamente la revisione propriamente detta da ulteriori meccanismi di adeguamento indicizzati, riconoscendo che il trattamento contrattuale delle sopravvenienze può essere articolato, ma non indeterminato. La funzione delle soglie e delle percentuali, poi, conferma che la preservazione dell’equilibrio contrattuale non coincide necessariamente con la traslazione sull’amministrazione dell’intera variazione dei costi.
Ne consegue un’indicazione di tecnica redazionale per gli affidamenti futuri. Le clausole dovrebbero specificare senza ambiguità non soltanto quale indice si applichi e con quale percentuale, ma anche quale sia la base economica di ciascun aggiornamento, se gli incrementi divengano parte del canone successivo, da quale momento producano effetti e come operino eventuali variazioni negative. Occorre altresì individuare il trattamento delle prestazioni non ancora eseguite, degli acconti e delle rideterminazioni contrattuali sopravvenute. La prevenzione del contenzioso dipende in larga parte dalla capacità di anticipare nella documentazione di gara le alternative che, altrimenti, emergerebbero soltanto al momento della liquidazione.
11. La funzione sanitaria e il rapporto tra risorse pubbliche, obblighi contrattuali e diritti fondamentali
La circostanza che la stazione appaltante sia un’Azienda Ospedaliera di Rilievo Nazionale conferisce alla vicenda una peculiare densità istituzionale, ma non muta la gerarchia delle fonti del credito dell’appaltatore. Il diritto alla salute, tutelato dall’art. 32 Cost., esige risorse adeguate alla continuità delle prestazioni sanitarie e alla garanzia dei livelli essenziali; il principio di buon andamento e l’equilibrio della finanza pubblica impongono, a loro volta, che le risorse siano amministrate con legalità e responsabilità. Nulla di ciò autorizza il committente pubblico a trattenere somme giuridicamente dovute. La protezione dell’interesse sanitario può invece giustificare, nel perimetro consentito dal contratto e dalla legge, una lettura rigorosa della pretesa patrimoniale che impedisca erogazioni prive di titolo.
Il punto deve essere colto alla luce della giurisprudenza costituzionale, senza piegarne il significato. Corte costituzionale, 16 dicembre 2016, n. 275, ha affermato il primato della garanzia effettiva dei diritti incomprimibili rispetto a una subordinazione indiscriminata alle esigenze di bilancio; Corte costituzionale, 14 luglio 2017, n. 192, ha rimarcato che, pur nel quadro dei condizionamenti finanziari, non può essere sacrificato il nucleo essenziale del diritto alla salute e che la quantificazione delle risorse costituisce presupposto del buon andamento. Da tali pronunce non si ricava una generale preferenza economica della stazione appaltante nel rapporto contrattuale. Se ne ricava, piuttosto, l’esigenza di valutare l’impiego di risorse pubbliche alla luce della legalità delle obbligazioni e della concreta destinazione a funzioni costituzionalmente rilevanti.
La corretta revisione dei corrispettivi concorre essa stessa alla tutela della salute quando assicura la qualità e la regolarità dei servizi necessari al funzionamento delle strutture ospedaliere. È dunque privo di fondamento l’antagonismo fra adeguamento dovuto all’appaltatore e interesse dei pazienti. La questione autentica riguarda la misura giuridicamente dovuta: remunerare correttamente una prestazione essenziale e non trasferire al contratto, attraverso una capitalizzazione non pattuita, oneri ulteriori rispetto a quelli consentiti. Il risultato è una concezione della legalità finanziaria che non si esaurisce nel contenimento della spesa, ma esprime il dovere di correlare pagamenti, obbligazioni e finalità pubbliche nel rispetto dei diritti di tutti i soggetti coinvolti.
12. Portata del principio e questioni lasciate aperte
Sarebbe riduttivo leggere la pronuncia come una definitiva vittoria del metodo periodico su quello progressivo. Sarebbe, specularmente, inesatto ridurla a una mera applicazione casistica, priva di capacità orientativa. Il suo nucleo generalizzabile si colloca a un livello più preciso: nella disciplina del codice del 2016, la revisione dei prezzi deve rispettare il meccanismo convenzionalmente predeterminato e l’esistenza di un parametro FOI annuale non determina, per ciò solo, la stabilizzazione di tutte le precedenti maggiorazioni nella base delle annualità successive. La capitalizzazione richiede un fondamento ricostruibile nella disciplina applicabile, non potendo essere postulata esclusivamente in nome della funzione conservativa dell’istituto.
Restano aperte almeno tre questioni di considerevole importanza teorica. La prima concerne il contenuto minimo della clausola: quando il testo indichi l’indice e la periodicità, ma non specifichi espressamente la base, l’esito dell’interpretazione dipenderà dal coordinamento delle disposizioni negoziali e dai canoni civilistici, senza che una formula lessicale isolata possa rendere inevitabile il risultato. La seconda riguarda i rapporti contrattuali modificati durante l’esecuzione: proroghe, rinegoziazioni o nuove determinazioni del corrispettivo possono incidere sulla base economica anche a prescindere dalla ricorrenza di una clausola di revisione composta, come dimostrano le peculiarità delle vicende esaminate dal Consiglio di Stato. La terza investe il rapporto fra correzione statistica e aggiornamento contrattuale: un errore nel concatenamento degli indici non deve essere scambiato per prova della necessaria capitalizzazione degli adeguamenti, mentre una base convenzionalmente definita non legittima l’uso di coefficienti errati.
In questa prospettiva, il contributo della decisione è soprattutto metodologico. Essa invita il giudice e l’amministrazione a non sottrarre il calcolo al diritto e, nello stesso tempo, a non sottrarre il diritto al controllo del calcolo. La verifica del prezzo revisionato richiede una sequenza intelligibile: individuazione della legge temporalmente applicabile; lettura integrata della documentazione di gara e del contratto; ricostruzione della serie di atti che abbiano eventualmente rideterminato il corrispettivo; accertamento dei dati statistici; applicazione della formula consentita; controllo dell’esatta liquidazione. Ogni passaggio assolve una funzione distinta e non può essere surrogato da un richiamo generico alla tutela dell’impresa oppure al risparmio pubblico.
13. Considerazioni conclusive: la giuridicità della formula economica
La vicenda esaminata rende visibile un tratto caratteristico della contrattualistica pubblica contemporanea: il prezzo, pur essendo espresso in cifre, non è mai una grandezza interamente affidata all’aritmetica. Esso costituisce l’esito di un procedimento competitivo, trova fondamento in un regolamento negoziale e può mutare nei soli modi consentiti dall’ordinamento. L’indice statistico misura una variazione; la clausola individua la sua rilevanza contrattuale; il procedimento amministrativo ne verifica i presupposti; il giudice controlla la corretta corrispondenza tra fonte, istruttoria e determinazione. Quando questi piani vengono confusi, il rischio non è soltanto quello di ottenere un calcolo economicamente più oneroso o meno conveniente, ma di attribuire a un’operazione quantitativa un’efficacia normativa che essa non possiede.
Per questo la distinzione tra criterio periodico e progressivo va sottratta alle enunciazioni assolute. Non vi è una superiorità ontologica dell’uno sull’altro, così come non vi è una regola giuridica generale per cui ogni revisione debba necessariamente trasformare l’incremento precedente in capitale da revisionare di nuovo. Il compito dell’interprete è individuare l’assetto contrattuale che l’ordinamento consente di realizzare e che le parti hanno effettivamente posto a fondamento dello scambio. La decisione annotata offre, in tale direzione, un contributo significativo: riafferma l’autonomia precettiva della lex specialis e del contratto, senza disconoscere la finalità riequilibratrice della revisione; tutela la prevedibilità dell’impegno pubblico senza negare la protezione dell’affidatario; riconduce il parametro statistico alla funzione che gli è propria, evitando di trasformarlo in una fonte autonoma di obbligazioni ulteriori.
Il principio che se ne ricava può essere formulato con particolare nettezza: nell’esecuzione degli appalti pubblici, la matematica della revisione non precede il diritto del contratto, ma ne costituisce un’applicazione. Solo così la flessibilità necessaria a governare le sopravvenienze economiche può convivere con la trasparenza della competizione, con l’affidamento legittimo dell’impresa e con la responsabilità dell’amministrazione nell’impiego delle risorse collettive.
RIFERIMENTI NORMATIVI E GIURISPRUDENZIALI
1. Direttiva 2014/24/UE del Parlamento europeo e del Consiglio, 26 febbraio 2014, art. 72, par. 1, lett. a), e considerando 111 (testo pubblicato su EUR-Lex).
2. Decreto legislativo 18 aprile 2016, n. 50, art. 106, comma 1, lett. a), applicabile al rapporto oggetto della pronuncia annotata.
3. Decreto legislativo 12 aprile 2006, n. 163, art. 115, relativo al previgente sistema obbligatorio di revisione dei prezzi nei contratti di servizi e forniture a esecuzione periodica o continuativa.
4. Decreto legislativo 31 marzo 2023, n. 36, art. 60, nel testo modificato dal decreto legislativo 31 dicembre 2024, n. 209, art. 23; richiamato esclusivamente per il confronto sistematico, senza applicazione retroattiva alla fattispecie annotata.
5. Consiglio di Stato, Sez. III, 25 marzo 2019, n. 1980, sul rapporto fra disciplina contrattuale, alea e determinazione dell’adeguamento revisionale.
6. Consiglio di Stato, Sez. III, 31 marzo 2026, n. 2638, sul concatenamento degli indici FOI in una diversa vicenda contrattuale, segnata da proroghe, rideterminazioni del prezzo e assenza di clausola negoziale ad hoc prodotta in giudizio.
7. T.A.R. Campania, Napoli, Sez. II, 24 giugno 2026, n. 4023, relativo a inesattezze nei coefficienti FOI, motivazione dell’istruttoria e imputazione degli acconti, citato nei limiti della propria ratio decidendi.
8. Corte costituzionale, 16 dicembre 2016, n. 275; Corte costituzionale, 14 luglio 2017, n. 192, sul rapporto fra garanzia dei diritti, disponibilità finanziarie e organizzazione dei servizi essenziali.
N. 00614/2025 REG.RIC.
Sentenza n. 6135/2026 Pubblicato il 29/10/2026
N. 00614/2025 REG.RIC.
R E P U B B L I C A I T A L I A N A
I N N O M E D E L P O P O L O I T A L I A N O
Il Tribunale Amministrativo Regionale della Campania
(Sezione Nona)
ha pronunciato la presente
SENTENZA
sul ricorso numero di registro generale 614 del 2025, proposto da Soc. xy, in persona del legale rappresentante pro tempore, rappresentato e difeso dagli avvocati Giorgio Fraccastoro, Alice Volino, Simone Arseni, con domicilio digitale come da PEC da Registri di Giustizia;
contro
A.O.R.N. – Azienda Ospedaliera di Rilievo Nazionale A. Cardarelli, in persona del legale rappresentante pro tempore, rappresentata e difesa dagli avvocati Alessandro Biamonte, Tiziana Taglialatela, con domicilio fisico eletto presso lo studio Alessandro Biamonte in Napoli, corso Umberto I, 35;
per l’annullamento
del provvedimento n. ***, con il quale l’Azienda Ospedaliera di Rilievo Nazionale (A.O.R.N.) Antonio Cardarelli, in qualità di Stazione appaltante, ha stabilito la determinazione dell’adeguamento Istat per il periodo contrattuale dal 01.11. 2022 al 31.10.2023, per un importo pari ad € *** oltre iva al 22%, in ottemperanza a quanto disposto nel Contratto d’Appalto relativo al “Servizio triennale
per l’affidamento del servizio di sanificazione e pulizia delle aree dell’A.O. R. N. “A.Cardarelli” e sulla base delle tabelle riconosciute da indici nazionali FOI …”;
Accertamento del diritto di xy alla corresponsione dei maggiori importi dovuti, per il periodo dal 1.11.2022 al 1.10.2023, a titolo di adeguamento periodico del corrispettivo relativo al predetto contratto d’appalto.
Visti il ricorso e i relativi allegati;
Visto l’atto di costituzione in giudizio dell’A.O.R.N. – Azienda Ospedaliera di Rilievo Nazionale A. Cardarelli;
Visti tutti gli atti della causa;
Relatore nell’udienza pubblica del giorno 22 settembre 2026 la dott.ssa Alessandra Vallefuoco e uditi per le parti i difensori come specificato nel verbale;
Ritenuto e considerato in fatto e diritto quanto segue.
FATTO
1. Con il ricorso in epigrafe la ricorrente ha impugnato il provvedimento n. 1172 del 25.11.2024, con il quale A.O.R.N. Antonio Cardarelli, in qualità di Stazione appaltante, ha stabilito la determinazione dell’adeguamento Istat per il periodo contrattuale dal 01.11. 2022 al 31.10.2023, per un importo pari a .. oltre iva al 22%.
Espone in fatto di essersi aggiudicata l’affidamento del “servizio di pulizia e sanificazione delle aree dell’A.O.R.N. “A. Cardarelli”, per la durata di 36 mesi e di aver stipulato il contratto di appalto in data 27.10.2020, per un importo contrattuale triennale di € 29.464.369,92 oltre IVA.
Espone, altresì, di aver richiesto alla Stazione appaltante, in data 31.05.2023, l’aggiornamento del corrispettivo contrattuale in base alla variazione dell’indice dei prezzi al consumo calcolato dall’Istat relativo all’annualità 2021/2022, allegando la specifica tabella indice FOI. La stazione appaltante ha approvato, con provvedimento 847 del 29.8.2024, un incremento del corrispettivo contrattuale – relativo al periodo dal 1°.11.2021 al 31.10.2022 – pari all’importo di € 220.982,77, derivante dall’applicazione dell’incremento Istat del 2,250%, al corrispettivo base inizialmente previsto dal Contratto (i.e. € 9.821.456,64).
Espone, infine, che, con la determinazione impugnata, l’Amministrazione non ha incorporato nel corrispettivo da riconoscersi per l’annualità 2022/2023 l’adeguamento Istat da essa stessa riconosciuto con il precedente provvedimento n. xy assumendo, altresì, come base di calcolo per l’adeguamento Istat successivo, il compenso non revisionato (i.e. € 9.821.456,64) in luogo di quello rivalutato (i.e. € 10.042.439,41).
Avverso l’atto impugnato, dunque, la parte ricorrente ha articolato i seguenti motivi di diritto:
I. Violazione e falsa applicazione dell’art. 106 del d.lgs. n. 50/2016, nonché degli artt. 17, comma 3 del Capitolato tecnico e 14, comma 3 del Contratto. Violazione dei principi di imparzialità, buon andamento, correttezza, ragionevolezza e buona fede di cui agli artt. 1175 e 1375 c.c. Violazione e falsa applicazione degli artt. 1218 e 1224 c.c. Eccesso di potere per erroneità dei presupposti, difetto di motivazione, contraddittorietà e perplessità. Omessa istruttoria e sviamento della causa tipica attributiva del potere di revisione dei corrispettivi nei contratti a prestazioni periodiche e continuative. Ingiustizia manifesta
La ricorrente, dopo aver argomentato circa l’ammissibilità del gravame davanti algiudice amministrativo, ai sensi dell’art. 133, comma 1, lett. e), n. 2 c.p.a., in tema di giurisdizione esclusiva al riguardo, sostiene che l’ Amministrazione avrebbe applicato in modo erroneo il meccanismo di revisione prezzi previsto dall’art. 106 del Codice dei contratti, dall’art. 17 del Capitolato tecnico e dall’art. 14 del Contratto, calcolando la revisione ISTAT relativa al periodo 2022/2023 assumendo come base il corrispettivo originario non rivalutato (€ 9.821.456,77) anziché quello già aggiornato per effetto della revisione 2021/2022 (€ 10.042.439,41), con conseguente sottostima del credito revisionale spettante. L’operato dell’Amministrazione sarebbe illogico, contraddittorio e viziato in quanto la stessa, pur avendo formalmente riconosciuto con precedente provvedimento l’incremento ISTAT del 2021/2022 e l’aumento del corrispettivo contrattuale, avrebbe tuttavia continuato a utilizzare il valore originario del contratto nei successivi calcoli, con ciò impedendo il reale riequilibrio del sinallagma contrattuale.
La ricorrente, pertanto, ha chiesto l’accertamento del proprio diritto a percepire € 240.042,54, di cui € .. per il mancato adeguamento del canone 2021/2022 ed € 19.059,76 quale differenza tra la revisione correttamente spettante per il 2022/2023 e quella riconosciuta dall’amministrazione, oltre interessi.
2. L’Amministrazione resistente, ritualmente costituitasi, con memoria del 14.07.2026 ha controdedotto alle censure di parte ricorrente, chiedendo, nel merito, il rigetto del ricorso in quanto infondato. Preliminarmente ha eccepito l’inammissibilità del ricorso nella parte in cui estenderebbe, eventualmente, gli effetti di un eventuale accoglimento dello stesso anche al provvedimento del 29.08.2024 non impugnato. Nel merito l’Amministrazione afferma che dall’esame dell’art. 14 del contratto, la revisione genererebbe un importo aggiuntivo annuale, ma non modificherebbe stabilmente il canone contrattuale, in quanto l’indice FOI richiamato dalla ricorrente nel capitolato,
individuerebbe soltanto il parametro statistico da utilizzare, senza prevedere che gli incrementi riconosciuti debbano essere incorporati nel canone per le annualità successive.
Inoltre, secondo l’amministrazione, l’applicazione della revisione dei prezzi non comporterebbe una periodica novazione sul canone pattuito, unica circostanza per laquale l’incremento potrebbe assumersi come base della successiva revisione annuale.
Evidenzia, inoltre, che, la revisione avrebbe la funzione di attenuare le sopravvenienze economiche e preservare la qualità del servizio, ma non eliminerebbe completamente l’alea d’impresa.
La tesi della ricorrente, invece, trasformerebbe la revisione in un meccanismo di indicizzazione automatica e crescente, incompatibile con la funzione dell’istituto.
3. All’udienza pubblica del 22 settembre 2026, in vista della quale le parti hanno depositato memorie di replica, insistendo sulle proprie posizioni, la causa è stata trattenuta per la decisione.
DIRITTO
1. Preliminarmente deve essere disattesa l’eccezione di inammissibilità del ricorso sollevata dall’Amministrazione.
Invero con il gravame in discorso la ricorrente impugna la delibera n. …, con cui è stata stabilita la determinazione dell’adeguamento Istat per il periodo contrattuale dal 01.11.2022 al 31.10.2023, censurando la ritenuta applicazione di un metodo di calcolo errato. Rispetto a tale censura inconferente è l’eccezione dell’amministrazione resistente secondo cui la ricorrente vorrebbe estendere retroattivamente gli effetti di tale impugnazione anche alla delibera n. …. Nel predetto provvedimento, relativo all’adeguamento del periodo 1°.11.2021-31.10.2022, invero, la ricorrente non ha rilevato l’errore di calcolo censurato con il ricorso in esame per il successivo periodo di adeguamento, e ciò si spiega in considerazione del fatto che era il primo provvedimento di revisione dei prezzi sul contratto decorrente dal 1°.11.2020.
In tale provvedimento, dunque, non avrebbe potuto scorgersi l’applicazione, da parte dell’Amministrazione, del criterio di adeguamento periodico e non progressivo, che sarebbe emerso solo a seguito delle modalità emerse dal secondo adeguamento, come nel caso di specie. Di talché, se da un lato non poteva riconoscersi effetto pregiudizievole alla delibera n. 847/2024, nemmeno poteva individuarsi in essa l’utilizzazione da parte dell’Amministrazione del criterio periodico o progressivo.
2. Nel merito, il ricorso è infondato.
2.1. La ricorrente si duole della circostanza che l’amministrazione, nell’adeguamento del canone per l’anno 2022/2023 non avrebbe applicato il sistema cd. progressivo – che pone a base di calcolo non il canone contrattuale annuale, ma il canone già rivalutato dell’anno precedente – in violazione di quanto asseritamente disposto dal disciplinare (art. 17), dall’art. 10 d.lgs. 56/2016 (applicabile ratione temporis) e dall’art. 14 del contratto d’appalto stipulato tra le parti.
Dall’analisi della normativa richiamata e dalla documentazione allegata al ricorso, tuttavia, non si evince tale violazione, in quanto non emerge che le parti, con il predetto contratto, abbiano concordato l’utilizzo del criterio cd. progressivo nella revisione dei prezzi.
L’art. 106 del d.lgs. 50/2016, rubricato “Modifica di contratti durante il periodo di efficacia” applicabile, ratione temporis, alla controversia in esame, prevede che :
“ 1. […] I contratti di appalto nei settori ordinari e nei settori speciali possono essere modificati senza una nuova procedura di affidamento nei casi seguenti:
a) se le modifiche, a prescindere dal loro valore monetario, sono state previste nei documenti di gara iniziali in clausole chiare, precise e inequivocabili, che possono comprendere clausole di revisione dei prezzi. Tali clausole fissano la portata e la natura di eventuali modifiche nonché le condizioni alle quali esse possono essere impiegate, facendo riferimento alle variazioni dei prezzi e dei costi standard, ovedefiniti. Esse non apportano modifiche che avrebbero l’effetto di alterare la natura generale del contratto o dell’accordo quadro. Per i contratti relativi ai lavori, le variazioni di prezzo in aumento o in diminuzione possono essere valutate, sulla base dei prezzari di cui all’articolo 23, comma 7, solo per l’eccedenza rispetto al dieci per cento rispetto al prezzo originario e comunque in misura pari alla metà. Per i contratti relativi a servizi o forniture stipulati dai soggetti aggregatori restano ferme le disposizioni di cui all’articolo 1, comma 511, della legge 28 dicembre 2015, n. 208”.
L’art. 17 del Capitolato Tecnico, al comma 1, prevede l’invariabilità del prezzo di aggiudicazione contrattuale soltanto per i primi 12 mesi di esecuzione del servizio; al comma 3, dispone che “… l’entità della revisione sarà determinata applicandol’indice dei prezzi al consumo per le famiglie di operai e impiegati così come rilevato dall’ISTAT riferito al mese di scadenza dell’annualità del contratto …”.
Il Contratto d’appalto, stipulato tra l’Amministrazione resistente e la ricorrente in data _-, all’art. 14 ha previsto che
“1. I prezzi unitari della fornitura offerta rimarranno fissi e invariabili per il primo anno, a seguire dal secondo anno il prezzo (canone) sarà oggetto di revisione, secondo quanto di seguito indicato.
2. Dal secondo anno di appalto, come ammesso dall’art. 106 del d.lgs n. 50/2016 e s.m.i., l’aggiudicatario può inoltrare alla Stazione Appaltante, entro il 30 settembre, istanza di variazione del prezzo accompagnata dalla documentazione dimostrativa della variazione richiesta (che avrà decorrenza dal 1° gennaio successivo).
3. La variazione in aumento non potrà superare per ciascun anno, in ogni caso, il 75% dell’indice ISTAT FOI degli ultimi 12 mesi, riferito al mese antecedente la richiesta di variazione con il tetto massimo rappresentato dai prezzi di riferimento, eventualmente elaborati dell’Osservatorio dei contratti pubblici e/o dall’ANAC.
4. Ai fini della revisione di prezzi, successivamente alla suddetta istanza di variazione ed a seguito di istruttoria del Responsabile Unico del Procedimento, il riconoscimento avverrà con un provvedimento unico relativo all’importo annuale oggetto della revisione.”
Non si rinviene nel citato art. 14 del predetto contratto una declinazione dei principi normativi e del disciplinare in favore dell’applicazione del criterio progressivo diadeguamento. Al contrario, come condivisibilmente rilevato dall’Amministrazione nella propria difesa, emerge che l’art. 14 del contratto ha individuato i parametri, la misura, la cadenza temporale e le modalità del procedimento amministrativo di adeguamento e, in particolare, assume come determinante l’intervallo annuale di riferimento e non la sommatoria storica degli incrementi precedentemente riconosciuti.
Dunque la scelta dell’amministrazione di utilizzo del criterio di adeguamento periodico del canone non può ritenersi assunta in violazione di pattuizioni precedentemente assunte né con le disposizioni di legge ma, anzi, si pone in linea con l’interpretazione del contratto e con la ratio della disciplina della clausola adeguamento prezzi.
3. La correttezza dell’utilizzo, da parte dell’amministrazione, del calcolo periodico, è stata, peraltro, già affermata nella giurisprudenza che ha evidenziato come “la revisione del corrispettivo d’appalto è l’esito di un procedimento discrezionale che muove dal bilanciamento tra l’interesse dell’appaltatore alla revisione del corrispettivo e l’interesse pubblico connesso sia al risparmio di spesa, sia alla regolare esecuzione del contratto aggiudicato (Consiglio di Stato, Sez. VI, 7 maggio 2015 n. 2295). Si è ripetutamente affermato in giurisprudenza che la periodicità della revisione non implica affatto che si debba azzerare o neutralizzare l’alea riconosciuta dal codice civile per i contratti commutativi di durata (fra le tante: Consiglio di Stato, sez. III, 25 marzo 2019 n. 1980), con la conseguenza che la revisione dei prezzi non deve necessariamente lasciare inalterato l’iniziale sinallagma; se così fosse, infatti, il rischio delle successive oscillazioni del mercato dei fattori produttivi graverebbe esclusivamente sulla stazione appaltante. La tesi della ricorrente presuppone invece dovuta la rivalutazione anno per anno del corrispettivo pattuito sul quale calcolare il compenso revisionale mediante l’applicazione dell’indice FOI, così da tenerla indenne dalla svalutazione monetaria, garantendole il potere d’acquisto del corrispettivo qual era al momento della stipula del contratto. Accogliere tale criterio di liquidazione equivale, però, a inserire nel contratto d’appalto una sorta di assicurazione a favore dell’appaltatore sia sulle variazioni in aumento dei costi di produzione, mediante liquidazione del compenso revisionale risultante dall’applicazione dell’indice FOI sul corrispettivo, sia sul potere di acquisto del corrispettivo medesimo, che viene rivalutato anno per anno e poi considerato, appunto, come base di calcolo del compenso revisionale. È evidente che, in tal caso, è violata la ratio dell’art. 115 del d.lgs. n. 163/2006, perché l’alea del contratto di durata viene trasferita integralmente sulla stazione appaltante” (Tar Napoli, sez. I, 4.11.2024, n. 5875).
Diversamente, l’applicazione del metodo di calcolo progressivo richiesto dalla ricorrente produrrebbe “un’ingiustificata commistione tra i distinti istituti della rivalutazione monetaria e della revisione prezzi, quest’ultima mirante non già a reintegrare il patrimonio ma ad adeguare l’importo contrattuale, senza escludere l’alea gravante sul partecipante a una gara d’appalto, che la assume quale rischio d’impresa e di cui deve tener conto nella formulazione di un’offerta consapevole” (Tar Napoli, sez. I, 4.11.2024, n. 5875, cit.; Cons. Stato, sez. V, 28.05.2024 n. 4767).
La giurisprudenza di segno contrario, richiamata dalla ricorrente nella propria memoria di replica, non conduce ad una soluzione diversa.
Come evidenziato anche dall’Amministrazione resistente, infatti, le pronunce richiamate attengono a fattispecie solo parzialmente sovrapponibili con quella in discorso, in quanto in quelle la diversità di presupposti fattuali e di regolamentazione aveva condotto alla pacifica applicazione tra le parti del criterio progressivo, residuando, quale oggetto della controversia, solo l’eventuale erroneità del calcolo effettuato. Nella fattispecie in esame, invece, si discute della legittimità della scelta dell’Amministrazione di utilizzare il criterio periodico (rispetto a quello progressivo) per la revisione dei prezzi, secondo la disciplina contenuta nel contratto, che, come evidenziato, non offre elementi diretti della volontà delle parti di utilizzare il metodo progressivo.
4. Per le ragioni sopra esposte, dunque, il ricorso va respinto.
5. Le spese possono essere compensate, in considerazione della connotazione dellavicenda contenziosa.
P.Q.M.
Il Tribunale Amministrativo Regionale della Campania (Sezione Nona), definitivamente pronunciando sul ricorso, come in epigrafe proposto, lo rigetta. Compensa le spese.
Ordina che la presente sentenza sia eseguita dall’autorità amministrativa. Così deciso in Napoli nella camera di consiglio del giorno 22 settembre 2026 con l’intervento dei magistrati:
Guglielmo Passarelli Di Napoli, Presidente
Rosaria Palma, Consigliere
Alessandra Vallefuoco, Primo Referendario, Estensore